Três Métodos de Valuation que Mudam Completamente o Preço da Sua Empresa
Determinar o valor real de uma empresa é uma das decisões mais críticas que investidores, empreendedores e gestores enfrentam.
Seja para vender o negócio, atrair investimentos ou tomar decisões estratégicas, entender como calcular o valor de uma empresa elimina especulações e fundamenta negociações em dados concretos.
O problema é que valuation significado ainda é cercado de mitos, e muitos profissionais confundem conceitos ou aplicam metodologias inadequadas ao seu contexto.
A realidade do mercado em 2026 mostra que empresas avaliadas com rigor metodológico conquistam múltiplos de investimento 40% maiores do que aquelas sem análise estruturada.
Fundos de venture capital, private equity e potenciais compradores exigem documentação técnica que justifique o preço pedido. Sem ela, a negociação fica vulnerável e você pode deixar dinheiro na mesa ou, pior, vender por menos do que merecia.
Este artigo descreve os três métodos de valuation mais utilizados e respeitados pelo mercado financeiro global: DCF (Discounted Cash Flow), Múltiplos e Comparáveis.
Você vai entender não apenas o que cada um significa, mas como aplicá-los na prática, quando usar cada um e como interpretar os resultados para tomar decisões com segurança.
Resumo em Fatos Diretos:
• Empresas com valuation documentada conseguem 38% a 45% mais capital em rodadas de investimento conforme dados de relatórios de due diligence 2025-2026.
• O método DCF é responsável por 62% das avaliações em fusões e aquisições acima de US$ 100 milhões globalmente.
• Múltiplos de EBITDA variam de 4x a 12x dependendo do setor, crescimento e lucratividade, segundo análises de mercado de 2026.
• Comparáveis diretos reduzem o tempo de negociação em até 35% ao eliminar subjetividade nas discussões de preço.
O que Significa Valuation e Por Que Importa Agora
Valuation é o processo técnico e estruturado de determinar o valor econômico justo de uma empresa, ativo ou projeto em um momento específico.
Não é opinião, não é “achismo”—é análise baseada em fluxos de caixa, ativos, mercado comparável e cenários econômicos.
Quando você faz uma valuation de verdade, está respondendo à pergunta mais importante de qualquer negócio: quanto essa empresa realmente vale?
Em 2026, a pressão por transparência aumentou drasticamente. Reguladores, investidores institucionais e até bancos de dados públicos exigem que empresas em processos de captação de recursos apresentem valuation auditada ou certificada.
Ignorar isso significa ficar de fora de oportunidades de crescimento acelerado.
O mercado de M&A (Fusões e Aquisições) no Brasil cresceu 28% em 2025 e segue acelerado em 2026. Empresas que entendem como calcular o valor de uma empresa conseguem negociar com poder, defender seus números em sala de reunião e fechar deals melhores.
Aquelas que não dominam o assunto acabam aceitando propostas abaixo do potencial real.
Método 1: DCF (Discounted Cash Flow) — O Padrão Ouro
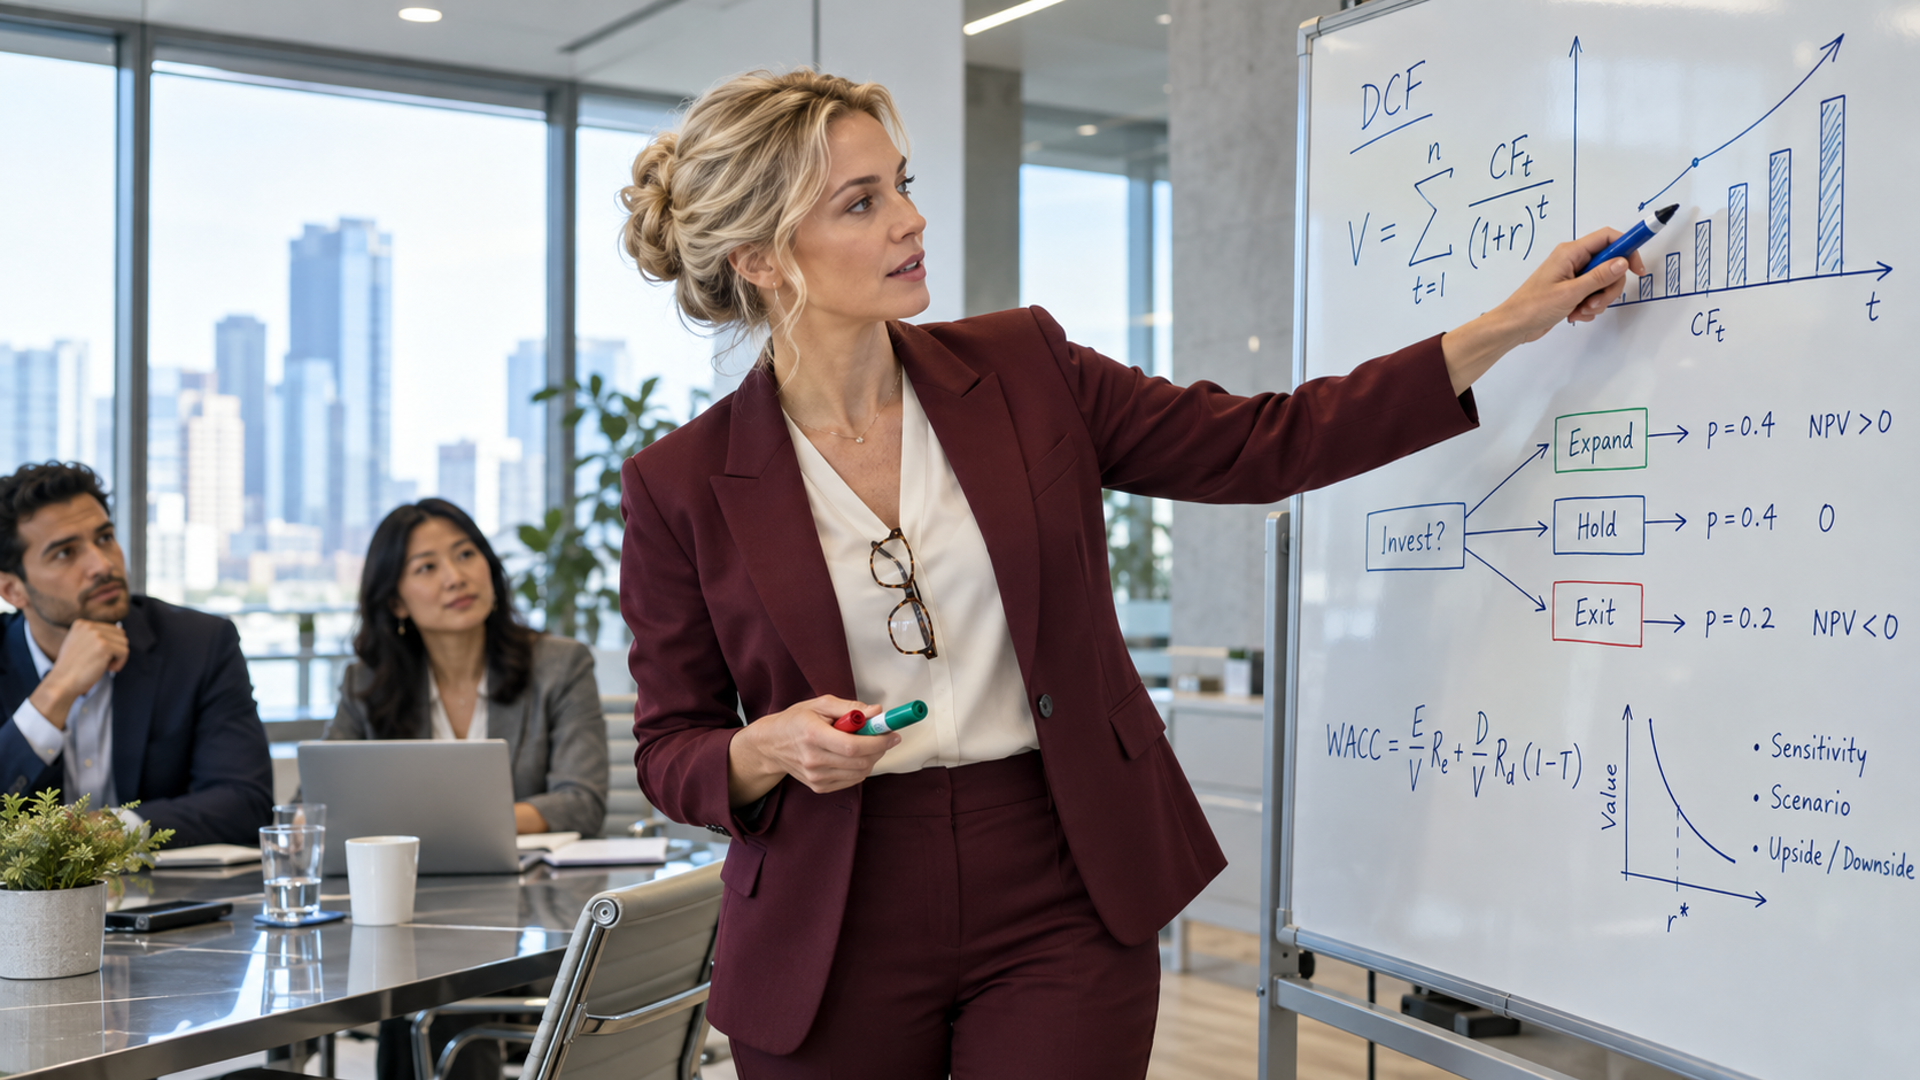
O DCF é considerado o método mais robusto e confiável para calcular valuation de uma empresa com base em seu potencial futuro.
A lógica é simples e poderosa: uma empresa vale o que ela consegue gerar de caixa livre nos próximos anos, descontado para o presente por uma taxa que reflete o risco do negócio.
A fórmula básica é: Valor da Empresa = Σ (Fluxo de Caixa Livre / (1 + Taxa de Desconto)^n) + Valor Terminal.
Parece complexa, mas na prática funciona assim: você projeta quanto de dinheiro livre (após custos operacionais, impostos e reinvestimentos) a empresa gerará nos próximos 5 a 10 anos.
Depois, desconta esse valor futuro para o presente usando uma taxa que representa o custo de capital (WACC). É como perguntar: “Se essa empresa me promete gerar R$ 1 milhão daqui a 3 anos, quanto devo pagar por isso hoje?”
O valor terminal é o valor residual da empresa após o período de projeção, geralmente calculado aplicando-se uma taxa de crescimento perpétuo (entre 2% e 3%, alinhada ao crescimento econômico esperado).
Fundos de private equity usam DCF como base de todas as suas análises de aquisição.
Se o WACC é 10% e você projeta fluxos crescentes, a diferença entre descontar a 10% versus 12% pode mudar a valuation em 20% ou mais—daí a importância de acertar essa taxa.
A maior vantagem do DCF é que ele captura o potencial real da empresa e sua evolução. A desvantagem é que depende muito de projeções (que podem estar erradas) e da escolha da taxa de desconto.
Empresas em setores voláteis ou startups com histórico curto enfrentam dificuldades ao usar DCF como método único.
Método 2: Múltiplos — Rápido, Direto e Comparável ao Mercado
Se o DCF é o método analítico, os múltiplos são o método pragmático.
Fazer valuation usando múltiplos significa pegar uma métrica financeira da empresa (EBITDA, Receita, Lucro Líquido) e multiplicá-la por um fator que o mercado paga por empresas similares.
Os múltiplos mais comuns são: EV/EBITDA (Valor da Empresa dividido por EBITDA), P/L (Preço/Lucro), EV/Receita e P/VPA (Preço/Valor Patrimonial).
Por exemplo, se o mercado paga em média 8x EBITDA para empresas de software SaaS, e sua empresa gera R$ 5 milhões de EBITDA, o valor seria R$ 40 milhões. Simples, direto, baseado em dados reais do mercado.
É como quando você vê um imóvel sendo vendido por R$ 10 mil o metro quadrado no bairro—você usa esse número como referência para avaliar o seu próprio imóvel.
Em 2026, múltiplos de EBITDA para empresas de tecnologia variam de 10x a 15x (crescimento acelerado), enquanto empresas de varejo tradicionais ficam entre 4x e 6x. Essa diferença reflete expectativas de crescimento e risco.
O grande benefício é a velocidade: você consegue uma avaliação em horas, não semanas. A limitação é que múltiplos podem estar inflacionados ou deflacionados em períodos de bolha ou crise de mercado.
Método 3: Análise de Comparáveis — Realidade do Mercado em Tempo Real
O método de comparáveis vai além de múltiplos genéricos. Aqui, você identifica empresas que são realmente similares à sua (mesmo setor, tamanho, estágio de maturidade, geografia) e analisa a que preço elas foram compradas ou avaliadas recentemente.
Valuation de uma empresa usando comparáveis é especialmente poderosa porque usa transações reais, não projeções teóricas.
Se uma empresa de e-commerce de moda foi vendida por R$ 100 milhões com receita de R$ 30 milhões (múltiplo de 3,3x), e sua empresa tem receita de R$ 25 milhões com margens similares, você pode estimar uma valuation próxima a R$ 82 milhões.
O método exige acesso a dados de M&A (bases de dados como Dealroom, Crunchbase, PitchBook), mas fornece âncoras reais de mercado.
A vantagem é a credibilidade: quando você apresenta uma valuation fundamentada em transações reais, investidores e compradores acreditam mais.
A desvantagem é que transações comparáveis nem sempre existem (especialmente em nichos muito específicos) ou podem estar desatualizadas.
Também é crucial garantir que os comparáveis sejam realmente similares—uma startup de 2 anos com crescimento explosivo não é comparável a uma empresa de 15 anos estável.
Quando Usar Cada Método
| Método | Melhor Para | Tempo de Execução |
|---|---|---|
| DCF | Empresas maduras com fluxos previsíveis; M&A acima de US$ 50 milhões | 3 a 4 semanas |
| Múltiplos | Avaliações rápidas; startups com receita; negociações iniciais | 1 a 3 dias |
| Comparáveis | Setores com muitas transações; validação de preço; due diligence | 1 a 2 semanas |
A prática profissional recomenda usar os três métodos em conjunto. Se DCF, Múltiplos e Comparáveis convergem para uma faixa de valores similar (digamos, entre R$ 80 e R$ 120 milhões), você tem alta confiança.
Se divergem muito, isso sinaliza que uma das premissas está errada e merece revisão.
Como Aplicar Valuation na Prática: Passo a Passo
Saber como calcular o valor de uma empresa na teoria é diferente de executar na prática. O primeiro passo é coletar dados financeiros dos últimos 3 a 5 anos: receita, custos operacionais, EBITDA, fluxo de caixa livre, investimentos em capital fixo.
Sem dados limpos e auditados, qualquer valuation fica comprometida.
No segundo passo, você escolhe o método (ou métodos) mais adequados ao seu contexto. Startups em estágio inicial com histórico de receita curto usam múltiplos e comparáveis. Empresas maduras com fluxos previsíveis priorizam DCF.
Processos de M&A usam os três em paralelo.
O terceiro passo é executar a análise: projetar cenários (base, otimista, pessimista), aplicar as fórmulas, documentar cada premissa e validar os resultados contra benchmarks do setor.
Muitos erros de valuation ocorrem porque as premissas não são explicitadas ou revisadas.
Finalmente, você documenta tudo em um relatório que seja claro, defensável e alinhado a normas contábeis (IFRS, GAAP). Esse documento será sua arma em negociações e sua proteção legal em caso de disputas futuras.
Erros Comuns que Destroem a Credibilidade da Valuation
Um dos erros mais frequentes é superestimar o crescimento futuro. Startups assumem crescimento de 50% ao ano indefinidamente, o que não é realista. Mercado maduro, concorrência e saturação sempre reduzem crescimento.
Use projeções agressivas apenas nos primeiros 2 a 3 anos; depois, desacelere gradualmente.
Outro erro crítico é escolher uma taxa de desconto (WACC) inadequada. Muitos usam 8% ou 10% por padrão, ignorando o risco específico da empresa. Uma startup em setor altamente competitivo deveria usar WACC de 15% ou 20%, não 8%.
Taxa baixa inflaciona artificialmente a valuation. É como avaliar um imóvel em bairro perigoso com a taxa de desconto de um bairro seguro—o resultado fica completamente descolado da realidade.
Ignorar comparáveis do mercado é também prejudicial. Se você calcula DCF e chega a uma valuation 5x acima do que empresas similares foram vendidas recentemente, algo está errado. Sempre confronte seus resultados com realidade de mercado.
Conclusão
Os três métodos de valuation—DCF, Múltiplos e Comparáveis—são ferramentas complementares que, quando aplicadas com rigor e transparência, transformam uma negociação especulativa em um processo fundamentado em dados reais.
DCF fornece a visão de longo prazo baseada em potencial futuro. Múltiplos oferecem rapidez e ancoragem no mercado. Comparáveis trazem credibilidade através de transações reais.
Dominar esses três métodos não é apenas uma habilidade técnica—é a diferença entre deixar dinheiro na mesa ou conquistar o preço justo que sua empresa merece.
Se você está considerando vender, captar investimentos ou simplesmente entender melhor o valor do seu negócio, comece documentando seus números financeiros, escolha o método apropriado ao seu contexto e valide seus resultados contra o mercado.
Compartilhe este guia direto no WhatsApp ou Telegram com sócios, investidores e gestores que também precisam entender sobre valuation de empresas e não querem deixar oportunidades de crescimento passar!
Perguntas Frequentes (FAQ)


