Pare de ser surpreendido pelo caixa: o método para projetar fluxo de caixa e nunca mais ficar sem dinheiro
Descobrir que o caixa está zerado quando você menos espera é uma das angústias mais comuns entre gestores e empreendedores.
Essa situação costuma chegar de surpresa, mesmo quando a empresa parece estar “faturando bem”, porque a diferença entre lucro e fluxo de caixa é abismal.
Enquanto o lucro mede o resultado de um período, o fluxo de caixa retrata o movimento real de dinheiro entrando e saindo do negócio — e essa distinção muda tudo.
O problema é que muitos gestores operam no escuro, sem saber exatamente quando o dinheiro vai chegar ou sair.
Cobranças atrasam, fornecedores cobram à vista, despesas inesperadas surgem, e de repente a empresa que parecia rentável enfrenta uma crise de liquidez.
Esse cenário se intensifica em 2026, com mercados mais voláteis, prazos de recebimento mais longos e custos operacionais em pressão contínua.
O caminho para sair dessa incerteza é aprender a projetar o fluxo de caixa com precisão.
Não é apenas um exercício contábil — é um instrumento estratégico que permite antecipar problemas, negociar com segurança e tomar decisões com base em dados reais.
Este guia vai te levar passo a passo pela construção de uma projeção que realmente funciona, com exemplos práticos e ferramentas que você pode implementar imediatamente.
Resumo em Fatos Diretos:
• 82% das micro e pequenas empresas no Brasil enfrentam problemas de fluxo de caixa, segundo dados de 2025 — e a maioria poderia evitá-los com projeções simples e disciplina.
• Empresas que fazem projeção de caixa têm 3,5 vezes mais chances de sobreviver aos primeiros cinco anos, conforme estudos de gestão empresarial.
• A diferença entre o fluxo de caixa projetado e o realizado revela padrões de comportamento do negócio — dados que podem multiplicar a precisão de futuras previsões.
• Em 2026, ferramentas de automação de fluxo de caixa crescem 40% em adoção, sinalizando que gestores estão buscando soluções estruturadas para esse desafio.
O que é Fluxo de Caixa e por que a Projeção Muda Tudo
Fluxo de caixa é simplesmente o registro de todo dinheiro que entra e sai da empresa em um período determinado. Diferente do lucro — que leva em conta receitas e despesas contábeis — o fluxo de caixa só conta o dinheiro que realmente circulou.
Uma venda a prazo de 60 dias, por exemplo, aparece no lucro do mês em que foi feita, mas só entra no caixa quando o cliente paga.
Quando você projeta o fluxo de caixa futuro, está criando um mapa das entradas e saídas esperadas para os próximos dias, semanas ou meses.
Essa projeção funciona como um radar: permite identificar períodos de aperto, planejar investimentos, negociar prazos com fornecedores e até decidir se é seguro contratar um novo colaborador. Sem ela, você está dirigindo no escuro.
A projeção é ainda mais crítica em negócios com sazonalidade (como varejo ou turismo), empresas em crescimento rápido ou aquelas que lidam com fornecedores exigentes.
Em todos esses cenários, o improviso custa caro — em juros de empréstimos emergenciais, em oportunidades perdidas ou até no fechamento das portas.
Como Fazer uma Projeção de Fluxo de Caixa: O Método Passo a Passo
Etapa 1: Defina o Período e Reúna os Dados Históricos
Antes de projetar o futuro, você precisa entender o passado. Comece reunindo os dados de movimentação de caixa dos últimos 3 a 6 meses — quanto entrou, quanto saiu, quando chegou e quando foi pago.
Se você trabalha com software contábil, extraia relatórios de entrada e saída. Se ainda usa planilhas manuais, organize tudo em uma tabela simples.
O período de projeção depende do seu negócio. Comércios e serviços costumam começar com 30 a 60 dias. Empresas B2B com ciclos mais longos projetam 90 a 180 dias.
O importante é que seja realista: não adianta projetar um ano inteiro se você não consegue prever com segurança além de dois meses.
Etapa 2: Liste Todas as Entradas de Caixa
Entradas não são apenas vendas. Inclua recebimentos de clientes, empréstimos, aportes de sócios, aluguel de imóvel (se a empresa possui imóvel que aluga), devolução de impostos e qualquer outro fluxo positivo.
Para cada entrada, registre o valor, a data esperada e o grau de certeza (vendas confirmadas são 100%, propostas comerciais em negociação talvez sejam 60%).
Aqui é onde muitos erram: superestimam as entradas. Um cliente que “deve” pagar no dia 10 pode atrasar até o dia 20. Uma proposta que “quase fechou” pode não fechar. Use dados históricos para estimar atrasos e taxas de conversão reais.
Se 70% das suas vendas a prazo chegam no prazo combinado, projete apenas 70%. É como aquele cliente que sempre promete pagar na segunda-feira e só aparece na quarta — você já conhece o padrão, então coloca ele na conta.
Etapa 3: Mapeie Todas as Saídas de Caixa
Saídas incluem folha de pagamento, aluguel, fornecedores, impostos, despesas operacionais (energia, internet, telefone), manutenção, marketing e qualquer outra despesa.
O detalhe é fundamental: uma despesa que você “sempre esquece” pode virar uma crise. Verifique extratos bancários dos últimos meses para não deixar nada de fora.
Separe saídas fixas (que repetem todo mês) das variáveis (que mudam conforme o volume de vendas). Impostos e taxas também variam — pesquise as alíquotas reais da sua atividade.
Se você está em crescimento, lembre-se de que algumas despesas podem aumentar (mais embalagem, mais frete, mais comissões).
Etapa 4: Calcule o Saldo Diário ou Semanal
Agora vem o cálculo central: para cada dia ou semana, subtraia as saídas das entradas. O resultado é o saldo de caixa. Se começou o mês com R$ 10 mil, recebeu R$ 15 mil e gastou R$ 12 mil, o saldo é R$ 13 mil.
Repita isso para cada período da sua projeção.
O objetivo é identificar os “vales” — períodos em que o saldo fica negativo ou perigosamente baixo.
Se você descobrir que no dia 15 de março o caixa vai estar a zero, tem tempo de agir: negociar prazos com fornecedores, antecipar cobranças ou até solicitar um crédito emergencial com antecedência.
Exemplo Prático: Uma Empresa de Consultoria
Imagine uma consultoria que fatura R$ 30 mil por mês em média, mas 80% dos clientes pagam com 30 dias de prazo. A folha de pagamento é R$ 18 mil (fixo), aluguel R$ 3 mil, despesas operacionais R$ 2 mil e impostos aproximadamente R$ 3 mil.
No mês 1, ela começa com R$ 5 mil em caixa.
Se não houvesse atrasos, o fluxo seria tranquilo. Mas se um cliente grande (R$ 10 mil) atrasar seu pagamento em 15 dias, e outro cancelar um projeto, a receita cai para R$ 20 mil no mês.
De repente, a consultoria está gastando R$ 26 mil (folha + aluguel + despesas + impostos) e recebendo apenas R$ 10 mil (do mês anterior, que chegou atrasado). O caixa que era R$ 5 mil vira R$ -11 mil em negativo.
Uma projeção simples teria revelado esse risco duas semanas antes. Com o aviso prévio, o sócio poderia ter renegociado prazos com fornecedores, antecipado cobranças ou até solicitado um crédito de capital de giro — tudo com calma, não sob pressão.
Comparando Projeção com Realidade
A relação entre o fluxo de caixa projetado e o realizado é onde a mágica acontece. Quando você compara o que previu com o que realmente ocorreu, descobre padrões. Clientes que sempre atrasam 10 dias. Despesas que sempre são 15% maiores que o orçado.
Sazonalidades que se repetem. Essas descobertas transformam suas próximas projeções em instrumentos muito mais precisos.
Reserve tempo todo mês para atualizar sua projeção com números reais. Se você previu R$ 20 mil em receita e recebeu R$ 18 mil, essa diferença de 10% deve aparecer na próxima projeção.
Gestores experientes fazem isso semanalmente — é o que diferencia quem navega com segurança de quem fica à deriva.
Ferramentas e Automação para Projetar com Precisão
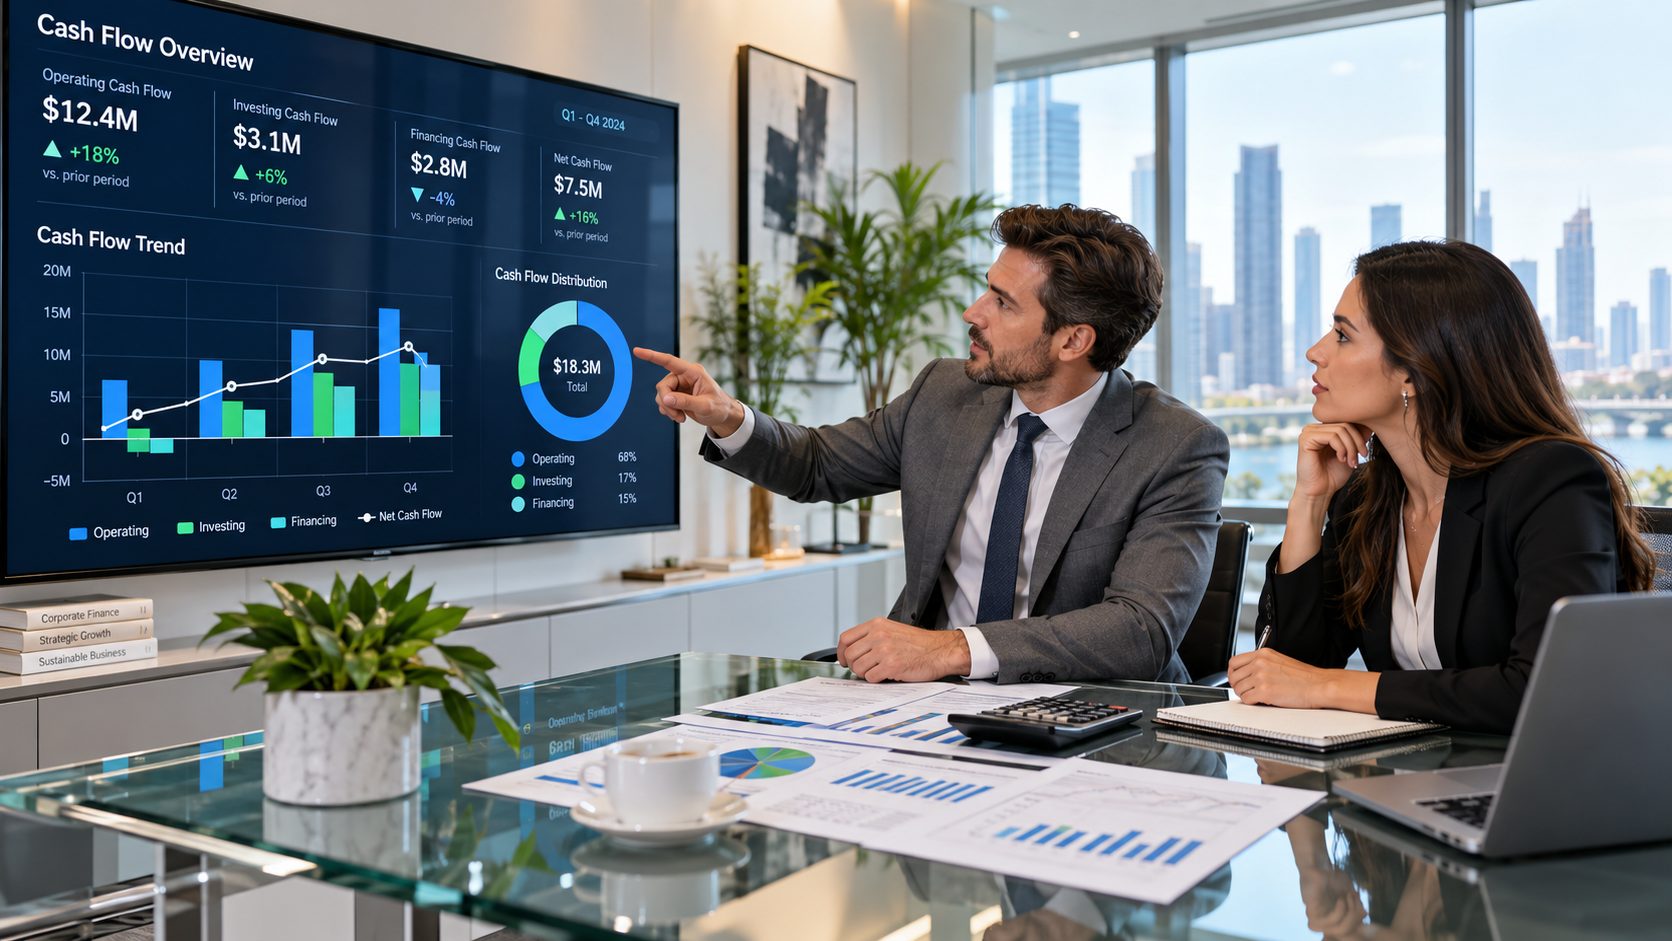
Em 2026, você não precisa fazer tudo manualmente. Planilhas Excel ou Google Sheets funcionam bem para começar — templates gratuitos de fluxo de caixa estão disponíveis em qualquer buscador.
Mas se sua empresa tem mais de 10 colaboradores ou opera em múltiplos canais, considere softwares especializados como Fluxus, Conta Azul, Omie ou até plataformas integradas como ERP.
A automação reduz erros humanos, atualiza dados em tempo real e gera alertas quando o saldo fica crítico. Alguns softwares conectam direto à sua conta bancária, importando transações automaticamente.
Isso libera você de digitar tudo manualmente e deixa o foco no que realmente importa: interpretar os dados e tomar decisões.
O investimento em uma ferramenta boa (entre R$ 100 e R$ 500 por mês) se paga rapidamente ao evitar uma crise de caixa. E em 2026, com mercados mais instáveis, ter visibilidade em tempo real é quase um imperativo competitivo.
Os Erros Mais Comuns e Como Evitá-los
Muitos gestores cometem o mesmo erro: confundir lucro com caixa. Seu negócio pode ser lucrativo e quebrar ao mesmo tempo se o dinheiro não chegar quando as contas vencem.
Outro erro clássico é ser muito otimista nas projeções — “vou receber tudo no prazo, nada vai dar errado”. A realidade é mais dura. Sempre há atrasos, sempre há surpresas.
Um terceiro erro é não atualizar a projeção. Você faz uma no início do mês e a abandona. Mas o mercado muda, clientes atrasam, despesas surgem. Sua projeção fica obsoleta em dias.
O correto é revisar e ajustar toda semana — ou pelo menos a cada quinze dias. É como manutenção de carro: você não espera quebrar para levar na oficina, verifica regularmente.
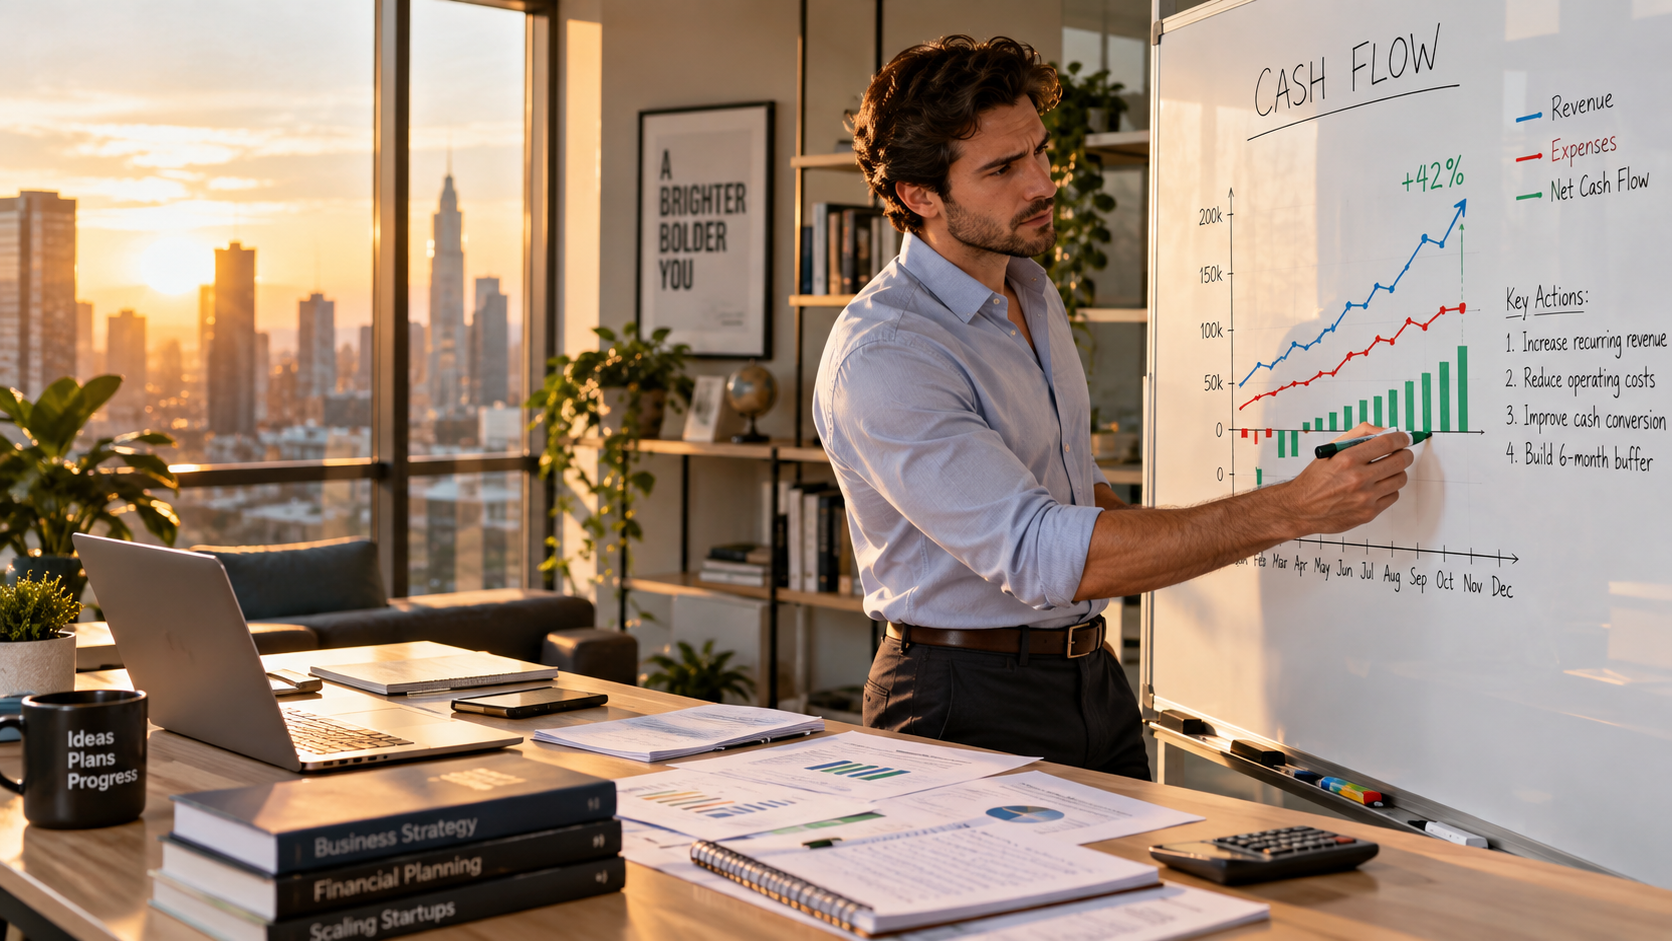
Por fim, muitos não incluem um colchão de segurança. Manter uma reserva de caixa equivalente a 30 dias de despesas operacionais é essencial. Isso não é dinheiro parado — é seu seguro contra o inesperado.
Conclusão
Projetar o fluxo de caixa não é um luxo — é uma obrigação para quem quer dirigir um negócio com segurança e inteligência.
A diferença entre empresas que prosperam e aquelas que enfrentam crises constantes está, muitas vezes, nesse detalhe: a capacidade de ver o futuro do caixa com antecedência.
Com os passos que você aprendeu aqui, você tem tudo para começar hoje: defina o período, reúna os dados, liste entradas e saídas, calcule saldos diários e revise regularmente comparando com a realidade.
O fluxo de caixa é a veia do seu negócio — sem ele, você fica cego. Implemente uma projeção simples esta semana, atualize-a a cada sete dias e observe como sua tranquilidade e suas decisões melhoram.
Compartilhe este guia direto no WhatsApp ou Telegram com sócios, gestores e empreendedores que também precisam parar de ser surpreendidos pelo caixa!
Perguntas Frequentes (FAQ)
Qual é a diferença entre fluxo de caixa projetado e realizado?
Fluxo projetado é sua previsão de entradas e saídas futuras. Realizado é o que realmente aconteceu. Comparar os dois revela padrões de comportamento do seu negócio — clientes que atrasam, despesas que variam — permitindo que futuras projeções sejam cada vez mais precisas.
Preciso projetar para 12 meses ou posso começar com 30 dias?
Comece com 30 a 60 dias. Quanto mais curto o período, mais precisa a projeção. Quando você ganhar confiança e entender melhor seus padrões, expanda para 90 ou 180 dias. Projeções de 12 meses funcionam apenas para empresas muito estáveis e previsíveis.
Qual software devo usar para fazer projeção de fluxo de caixa?
Planilhas (Excel ou Google Sheets) são suficientes para começar. Se sua empresa cresce, migre para softwares como Fluxus, Conta Azul ou Omie. O mais importante é ter um sistema que você realmente use e atualize regularmente.
Como lidar com clientes que sempre atrasam?
Registre o atraso médio (se é 10 dias, 20 dias) e projete esse atraso como padrão. Negocie prazos menores, ofereça desconto para pagamento antecipado ou implemente cobranças automáticas. A projeção não elimina o atraso, mas te avisa com antecedência.