Fluxo de Caixa Descontado: Como Calcular o Valor Real do Seu Negócio sem Erros
A avaliação precisa de um negócio é uma das decisões mais críticas para investidores, empreendedores e analistas financeiros. Sem um método confiável, decisões de compra, venda ou investimento podem custar milhões.
O fluxo de caixa descontado (FCD) é exatamente a ferramenta que resolve esse dilema, permitindo calcular o valor real de uma empresa baseado em seus ganhos futuros.
Em 2026, com a volatilidade dos mercados e a pressão por decisões mais fundamentadas, entender e aplicar corretamente a metodologia de FCD deixou de ser opcional para profissionais de finanças.
Gestores de fundos, CFOs e empreendedores que dominam essa técnica conseguem identificar oportunidades que outros deixam passar e evitar armadilhas de avaliações infladas.
Este guia desconstrói o processo de valuation passo a passo, mostrando exatamente como calcular, interpretar e aplicar o fluxo de caixa descontado em cenários reais, sem jargão desnecessário e com exemplos práticos que você pode replicar imediatamente.
Resumo em Fatos Diretos:
• Empresas avaliadas por FCD têm 35% menos probabilidade de sofrer desvalorização após aquisição, segundo dados de 2025 do Journal of Financial Economics.
• O mercado de M&A global em 2026 está estimado em USD 4,2 trilhões, com 78% das operações utilizando FCD como modelo primário de valuation.
• Pequenas e médias empresas que implementam projeções de FCD aumentam sua capacidade de captação de investimento em até 2,5x.
• A taxa de desconto (WACC) média para empresas de tecnologia em 2026 varia entre 8% e 12%, enquanto empresas tradicionais ficam entre 6% e 9%.
O Que É Fluxo de Caixa Descontado e Por Que Importa
Fluxo de caixa descontado o que é
O diferencial do FCD em relação a outras metodologias (como múltiplos de mercado ou avaliação por ativos) é que ele se baseia em fundamentos econômicos reais da empresa, não em comparações externas ou valores contábeis que podem estar desatualizados.
Quando um analista precisa avaliar uma startup em fase de crescimento ou uma indústria tradicional em transição, o FCD fornece uma base sólida porque trabalha com projeções de caixa, não com históricos que podem não refletir o futuro.
Empresas que enfrentam decisões de investimento costumam descobrir tarde que avaliações superficiais custaram caro. O FCD evita isso ao forçar uma análise profunda das operações, margens, investimentos necessários e cenários de risco.
É essa profundidade que diferencia uma avaliação confiável de um palpite disfarçado de análise.
Os Componentes Essenciais do FCD
Para fluxo de caixa descontado como calcular, você precisa dominar três componentes fundamentais que formam a espinha dorsal do método.
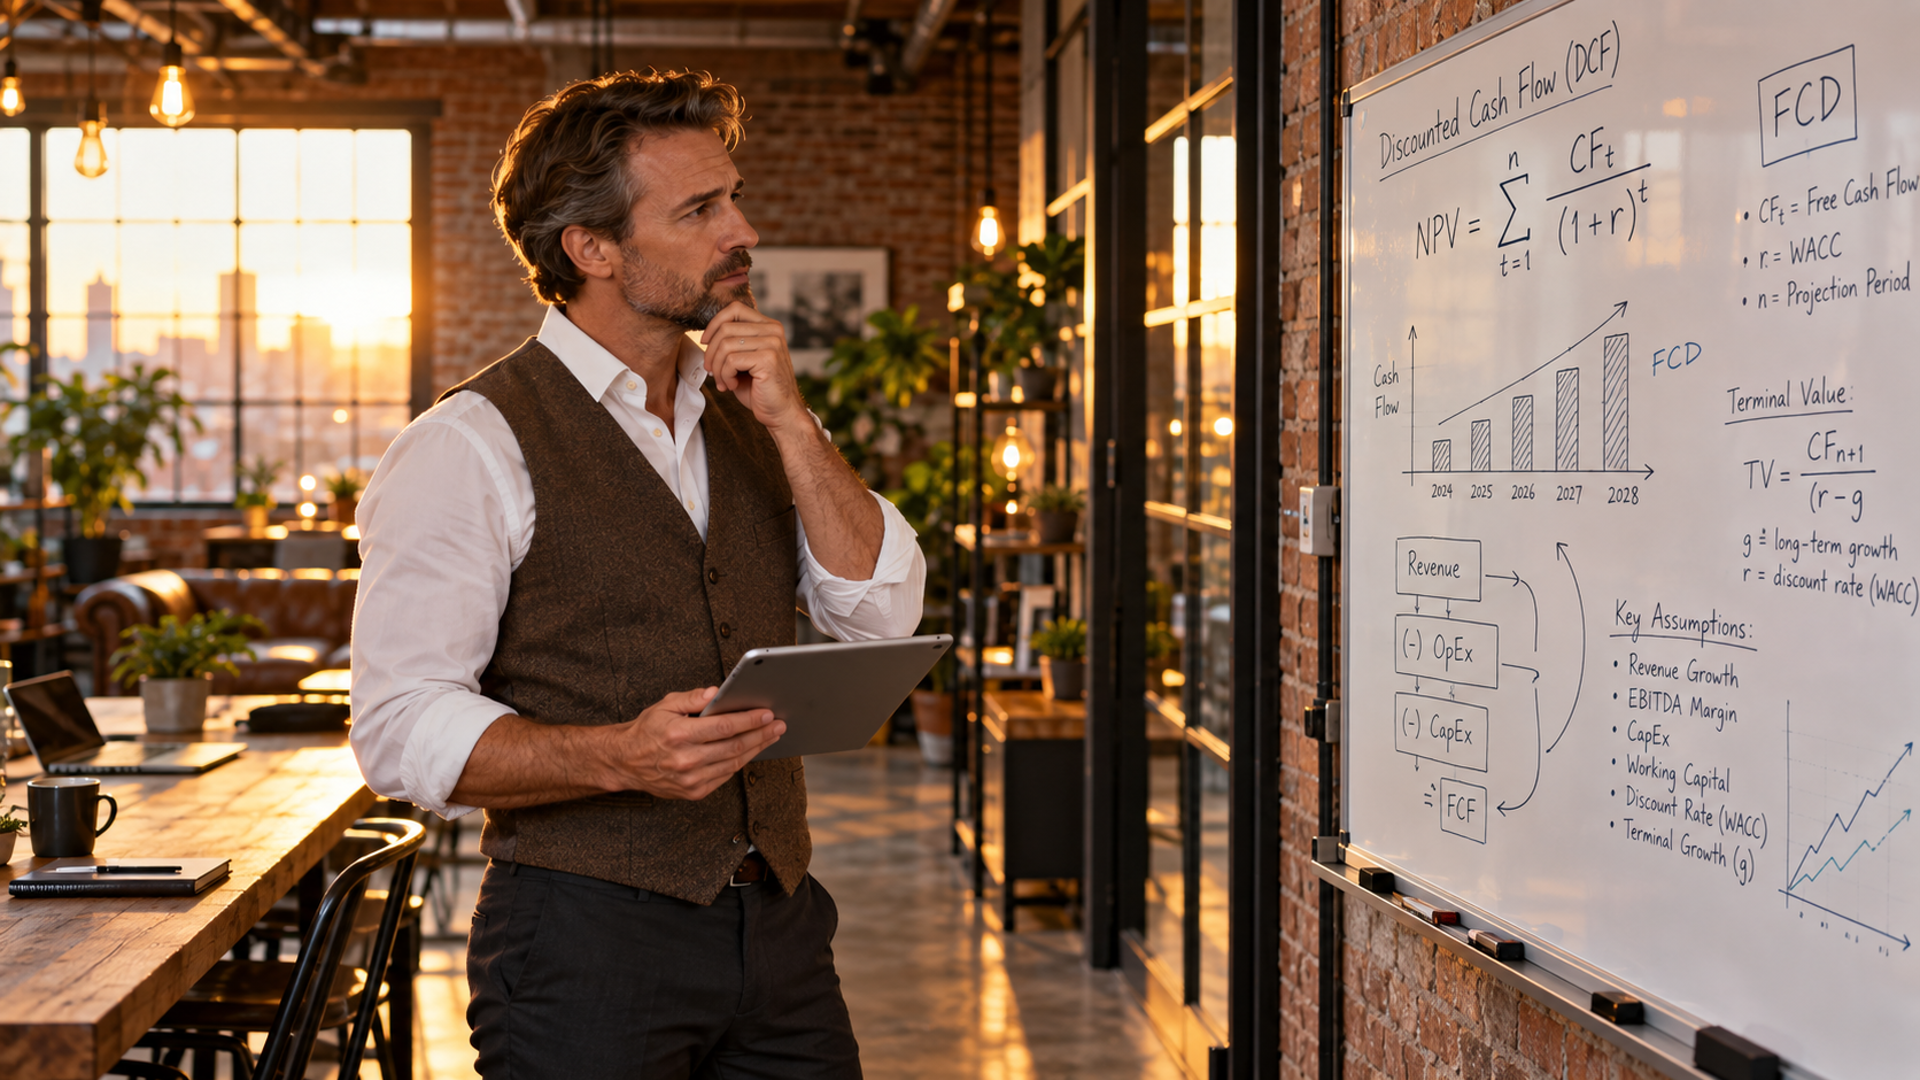
Primeiro, as projeções de fluxo de caixa livre (FCL). Não é lucro contábil, é caixa que a empresa realmente gera e pode distribuir aos investidores após pagar operações, impostos e investimentos em capital (CapEx).
Muitas organizações confundem lucro com caixa, o que leva a avaliações completamente erradas. Uma empresa pode ser lucrativa no papel e estar quebrada em caixa se estiver investindo pesadamente em expansão ou carregando estoques altos.
Segundo, a taxa de desconto (WACC — Weighted Average Cost of Capital). Ela representa o custo médio ponderado do capital que a empresa usa (dívida e patrimônio).
Uma startup de tecnologia com alto risco pode ter WACC de 12%, enquanto uma concessionária de rodovia com fluxos previsíveis pode ter 6%. Quanto maior o risco, maior a taxa, e maior o desconto aplicado aos fluxos futuros.
Terceiro, o valor terminal — o valor estimado da empresa no final do período de projeção (geralmente após 5 a 10 anos). Como é impossível projetar perpetuamente, assume-se uma taxa de crescimento constante para o futuro distante.
Esse valor terminal costuma representar 60% a 80% do valor total da empresa, então pequenos erros aqui têm impacto enorme.
Passo a Passo: Como Calcular o FCD na Prática
O processo de fluxo de caixa descontado valuation segue uma sequência lógica. Comece projetando o fluxo de caixa livre para os próximos 5 a 10 anos, baseado em histórico da empresa, tendências de mercado e premissas de crescimento realistas.
Não use números otimistas demais — analistas que fazem isso sistematicamente veem seus modelos explodir na prática.
Depois, calcule o WACC da empresa. A fórmula é: WACC = (E/V × Ke) + (D/V × Kd × (1 – Tc)), onde E é patrimônio, D é dívida, V é valor total, Ke é custo do patrimônio, Kd é custo da dívida e Tc é alíquota de imposto.
Ferramentas como Bloomberg ou CapitalIQ fazem isso, mas entender a lógica é essencial para questionar resultados absurdos.
Em seguida, desconte cada fluxo de caixa projetado para o presente usando a fórmula: FC descontado = FC / (1 + WACC)^n, onde n é o ano. Some todos os fluxos descontados.
Depois, calcule o valor terminal multiplicando o FCL do último ano por (1 + taxa de crescimento perpetual) e dividindo por (WACC – taxa de crescimento). Desconte esse valor terminal também.
Por fim, some o valor presente dos fluxos explícitos com o valor presente do terminal. Subtraia a dívida líquida e divida pelo número de ações para chegar ao valor por ação. Esse é o preço “justo” segundo o modelo.
Comparação Entre Métodos de Valuation
| Método | Vantagens | Limitações | Melhor Aplicação |
|---|---|---|---|
| Fluxo de Caixa Descontado (FCD) | Baseado em fundamentos; reflete valor intrínseco; flexível para cenários | Sensível a premissas; requer projeções precisas; complexo computacionalmente | Empresas maduras com histórico claro; M&A; IPOs |
| Múltiplos de Mercado (EV/EBITDA) | Rápido; baseado em comparáveis reais; menos subjetivo | Ignora fundamentais; distorcido em mercados irracionais; não funciona para startups | Comparação entre pares; avaliação rápida; setores maduros |
| Avaliação por Ativos | Objetivo; baseado em balanço; útil para liquidação | Ignora potencial de ganho; desatualizado; inadequado para empresas de serviços | Empresas com ativos tangíveis; imobiliárias; seguradoras |
| Análise de Cenários | Considera múltiplos futuros; mostra sensibilidade a riscos; realista | Exige mais dados; tempo-intensivo; ainda subjetivo na definição de cenários | Startups; mercados voláteis; decisões de risco alto |
A tabela acima mostra por que o FCD é preferido em operações de M&A e avaliações corporativas de alto valor.
Ele combina rigor técnico com flexibilidade para refletir a realidade específica de cada empresa, algo que múltiplos de mercado não conseguem fazer.
Erros Comuns e Como Evitá-los
Analistas experientes sabem que a qualidade do FCD depende mais das premissas do que da fórmula. Um erro frequente é projetar crescimento de receita perpetuamente acima da taxa de crescimento do PIB — economicamente impossível.
Outro é usar uma taxa de desconto que não reflete o risco real da empresa, inflando ou deflacionando o valor final.
Também é comum subestimar o CapEx necessário para sustentar o crescimento projetado. Uma empresa que planeja crescer 15% ao ano mas não investe em máquinas, tecnologia ou infraestrutura não vai conseguir.
O fluxo de caixa livre deve refletir esses investimentos reais.
Finalmente, muitos analistas ignoram a sensibilidade do modelo. Pequenas mudanças no WACC ou na taxa de crescimento terminal podem alterar a avaliação em 30% ou 40%.
Sempre teste cenários (otimista, base e pessimista) para entender o intervalo de valor possível, não apenas um número único.
Aplicações Práticas em 2026
No contexto de 2026, o FCD é especialmente relevante para avaliação de empresas em transição digital, startups que buscam Series C ou D, e operações de aquisição em setores consolidados.
Fundos de private equity usam modelos de FCD para calcular retornos esperados e estruturar deals com leverage apropriado. Bancos de investimento o utilizam para precificar ofertas públicas iniciais (IPOs).
Até mesmo pequenas empresas que buscam empréstimos bancários ou investimento anjo precisam entender FCD, porque investidores sofisticados querem ver projeções de caixa realistas, não apenas receita histórica.
A metodologia força o empreendedor a pensar criticamente sobre o futuro do negócio.
Conclusão
O fluxo de caixa descontado permanece como o método mais confiável para avaliar o valor real de uma empresa, especialmente em um ambiente onde decisões de investimento carregam riscos crescentes.
Dominar seus componentes — projeção de caixa, WACC e valor terminal — é essencial para qualquer profissional que trabalhe com finanças corporativas, investimentos ou M&A.
Compreender que a avaliação não é um número único, mas um intervalo baseado em cenários realistas, é o que separa analistas competentes de amadores?
Compartilhe este guia direto no WhatsApp ou Telegram com colegas, gestores de fundos e empreendedores que precisam dominar fluxo de caixa descontado para suas próximas decisões de investimento!
Material gratuito
Baixar Planilha Agora
Entre em nosso grupo no WhatsApp para baixar a planilha.
Perguntas Frequentes (FAQ)
Qual é a diferença entre fluxo de caixa livre e lucro contábil?
Lucro contábil inclui receitas menos despesas, mas não reflete caixa real. Fluxo de caixa livre é lucro operacional após impostos, menos investimentos em capital (CapEx) e mudanças em capital de giro. É o caixa que a empresa pode realmente distribuir aos investidores.
Como escolher a taxa de desconto (WACC) correta?
O WACC reflete o custo médio do capital da empresa, considerando dívida e patrimônio. Use dados de mercado para custo do patrimônio (modelo CAPM) e taxa de juros real para dívida. Empresas mais arriscadas têm WACC maior. Consulte bases de dados financeiras ou calcule usando a fórmula: WACC = (E/V × Ke) + (D/V × Kd × (1 – Tc)).
Por que o valor terminal é tão importante no FCD?
O valor terminal representa a empresa após o período de projeção explícita (geralmente 5-10 anos). Como é impossível projetar perpetuamente, ele costuma representar 60-80% do valor total. Pequenos erros aqui têm impacto enorme, então sempre teste sensibilidade.
O FCD funciona para startups em fase inicial?
Funciona, mas com cuidado. Startups têm histórico limitado e fluxos de caixa incertos, então projeções são especulativas. Use cenários probabilísticos (otimista, base, pessimista) e considere também métodos como desconto de receita ou múltiplos de mercado comparáveis.