Split payment chega ao Brasil: como funciona na prática e o que muda para lojistas e marketplaces
Split payment chega ao Brasil: como funciona na prática e o que muda para lojistas e marketplaces
O modelo de split payment — mecanismo que reparte automaticamente um pagamento entre diferentes destinatários — vem ganhando tração no Brasil e já aparece nos planos de empresas de pagamentos, marketplaces e órgãos públicos. A proposta, ligada a debates da reforma tributária e a metas de eficiência no comércio digital, busca simplificar repasses, reduzir risco de inadimplência entre parceiros e ampliar a transparência da arrecadação. Até agora, não há data oficial para adoção em larga escala nem regras finais publicadas.
Resumo em Fatos Diretos:
– O split payment divide um único pagamento em porções destinadas a diferentes recebedores no ato da transação.
– A solução é comum em marketplaces e plataformas com múltiplos vendedores e prestadores de serviço.
– No Brasil, o tema ganhou força com a digitalização de pagamentos e discussões da reforma tributária, mas sem cronograma final público.
– Empresas avaliam ganhos de eficiência operacional e de compliance fiscal com a automatização dos repasses.
O que é split payment e por que isso importa
Em termos práticos, o split payment faz com que, ao concluir uma venda, o montante seja automaticamente distribuído entre todos os envolvidos — por exemplo, o vendedor, a própria plataforma, o operador logístico e as taxas — sem transferências posteriores manuais. Essa divisão pode ocorrer via adquirentes, subadquirentes, carteiras digitais ou arranjos que utilizam APIs bancárias.
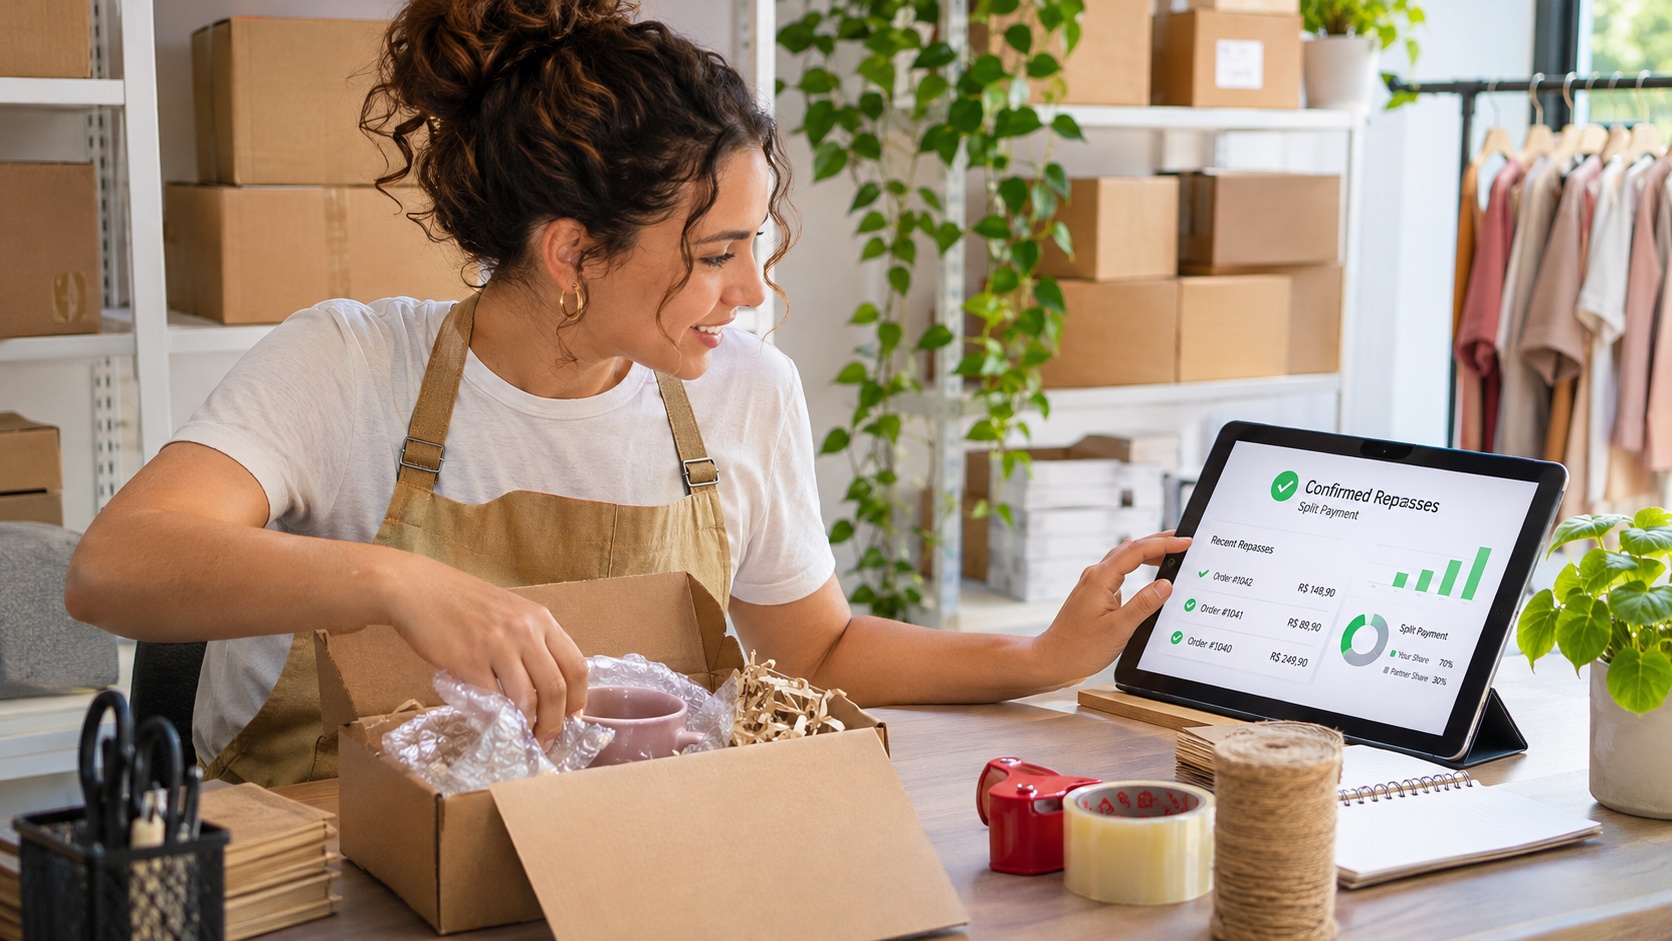
Para pequenos negócios e profissionais independentes, o benefício imediato é um fluxo de caixa mais estável e menos tarefas operacionais. Em marketplaces, o split reduz erros em repasses, padroniza regras de comissionamento e facilita a antecipação. Para o consumidor, a jornada segue única: o valor é pago em uma só transação, e a divisão acontece nos bastidores.
Como funciona na prática
Arquitetura típica
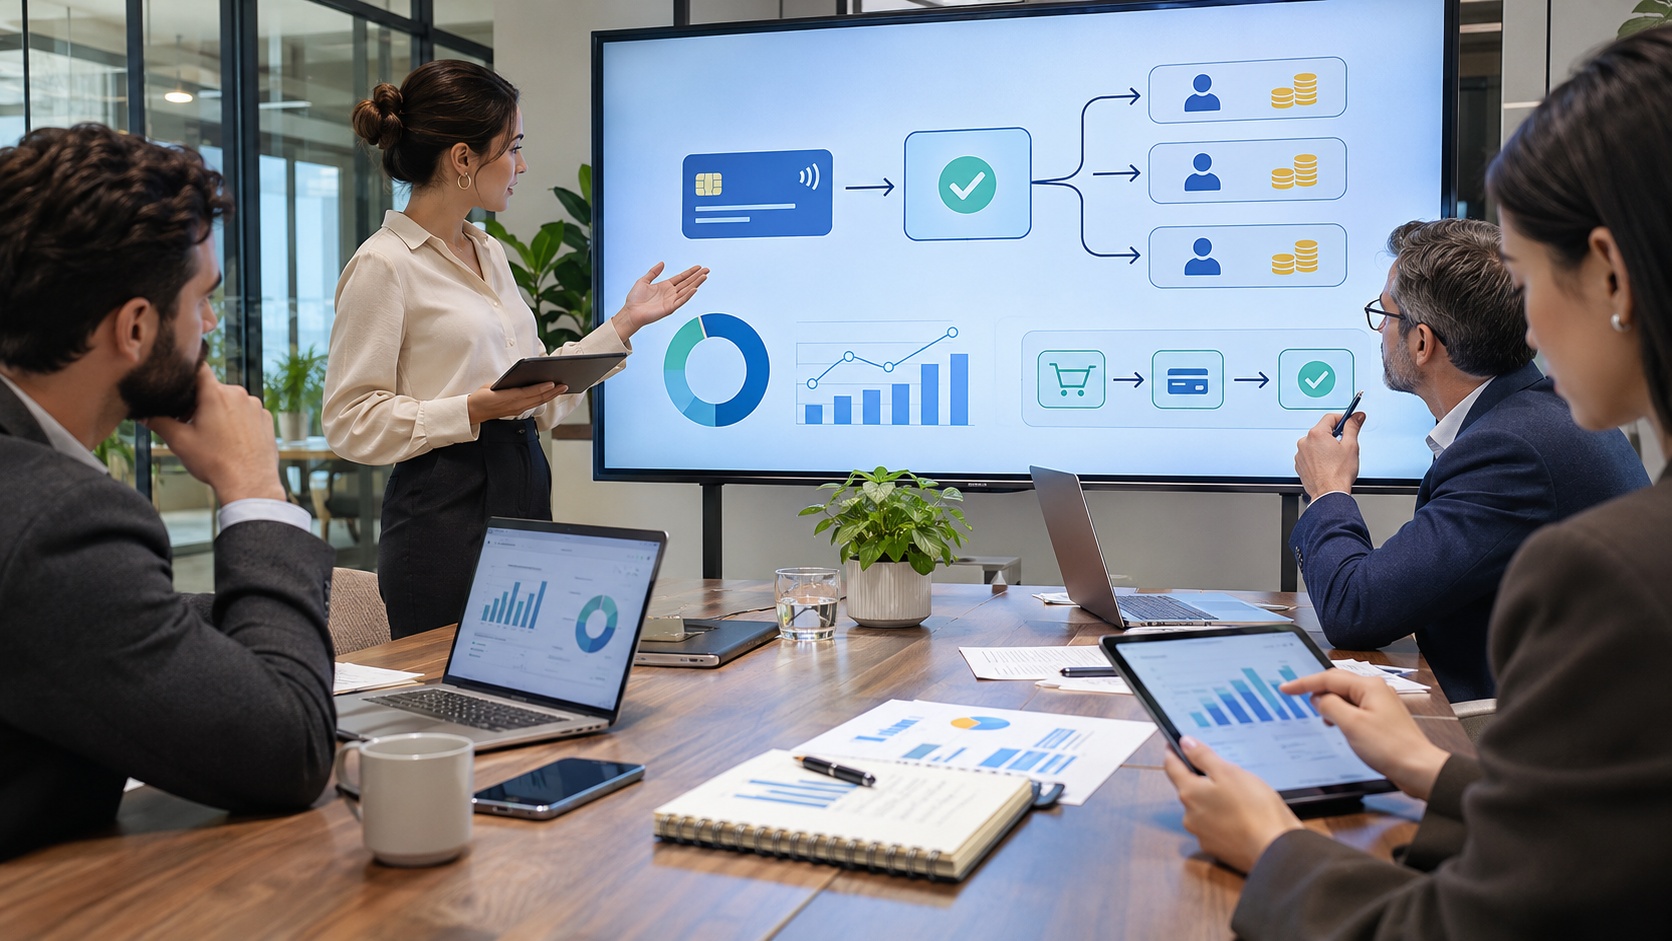
O caminho mais frequente inclui: (1) captura do pagamento; (2) aplicação das regras de divisão (percentuais, valores fixos, tributos e tarifas); (3) liquidação parcial automática para cada recebedor; e (4) conciliação com relatórios financeiros. Em soluções avançadas, o split abrange retenção de tarifas, repasses a múltiplos CNPJs e regras dinâmicas por produto, seller ou campanha.
Integração e conformidade
A implantação requer integração técnica com o provedor de pagamentos e definição de políticas de KYC/KYB para cada recebedor, além de rotinas de prevenção a fraudes. No campo tributário, o tema segue em discussão: autoridades e mercado avaliam como o split pode facilitar retenções e obrigações acessórias, mas ainda não existe desenho final divulgado. Empresas devem consultar assessoria fiscal para ajustar o enquadramento às regras do seu setor e porte.
Impacto para lojistas e marketplaces
Para lojistas, o split diminui reconciliações manuais e acelera repasses a fornecedores e parceiros. Em marketplaces e plataformas de serviços, o modelo reforça a governança, melhora prazos e previsibilidade de pagamento aos sellers e reduz disputas por divergências de valores. A auditoria também ganha com a rastreabilidade: a trilha dos repasses fica ancorada na própria transação.
Próximos passos e pontos de atenção
Empresas interessadas devem mapear: (1) provedores que já oferecem split com suporte regulatório; (2) custos por transação e por recebedor; (3) política de estornos e chargebacks em operações com múltiplas partes; (4) visibilidade de dados e relatórios de conciliação; e (5) alinhamento tributário com o novo desenho da reforma, quando oficializado. Sem um cronograma público para mudanças regulatórias mais amplas, cada operação precisa calibrar sua adoção conforme as regras atuais e a maturidade do parceiro de pagamentos.
Conclusão
O split payment tende a ganhar espaço no ecossistema brasileiro por unir eficiência operacional, melhor experiência para sellers e mais transparência nos repasses. Enquanto não há diretrizes públicas finais sobre todos os pontos tributários, o caminho envolve planejamento técnico e fiscal, testes com provedores e definição de políticas de risco.
Se este conteúdo ajudou, compartilhe com sua rede de empreendedores no WhatsApp ou no Telegram para ampliar o debate sobre implementação segura de split payment.
Perguntas Frequentes (FAQ)
1) O que é split payment?
É a divisão automática de um pagamento único entre vários recebedores no momento da transação.
2) Quem pode usar?
Marketplaces, plataformas de serviços, e-commerces com múltiplos fornecedores, além de autônomos que operam em ambientes de intermediação.
3) Preciso de banco ou gateway específico?
É necessário um provedor de pagamentos que ofereça split e suporte às regras de repasse e conciliação.
4) Como fica a experiência do cliente?
O consumidor paga uma vez; a divisão ocorre nos bastidores, sem etapas extras na compra.
5) E os estornos (chargebacks)?
Devem estar previstos em contrato e na configuração do provedor, pois envolvem recomposição entre todos os recebedores.
6) Ajuda na conformidade fiscal?
Pode facilitar retenções e trilhas de auditoria, mas detalhes dependem das regras tributárias vigentes e de futuras definições oficiais.
7) Quais custos avaliar?
Tarifa por transação, por recebedor, antecipação de recebíveis e eventuais custos de integração e relatórios.
8) É seguro?
Segurança depende de KYC/KYB, prevenção à fraude, boa gestão de chaves e trilhas de auditoria do provedor.
9) Como começo?
Mapeie provedores, teste em ambiente sandbox, defina regras de comissionamento e revise contratos com sellers e parceiros.
10) Impacta o fluxo de caixa?
Sim, ao automatizar repasses e datas, reduz atrasos e melhora previsibilidade para cada recebedor.
11) Funciona com Pix e cartões?
Depende do provedor. Há soluções que suportam múltiplos meios; confirme no escopo técnico.
12) Há data oficial para mudanças regulatórias amplas?
Não há comunicado público com cronograma final; empresas devem acompanhar atualizações e se preparar preventivamente.